Jual Rumah di Johor. Jangan Sekadar Cari Pembeli. Pastikan Urusan Boleh Selesai.
Rumah sudah lama diiklankan? Pembeli booking tetapi pinjaman gagal? Bank value lebih rendah daripada harga sasaran? Atau dokumen masih bermasalah?
Adi Zaini, Senior Negotiator REN27528, membantu pemilik hartanah Johor menyusun strategi harga, memahami kedudukan pembiayaan, mencari pembeli bersesuaian dan mengurus perjalanan transaksi.
Pendekatan Adi bermula dengan mengenal pasti masalah sebenar. Nilai pasaran, baki pinjaman, keadaan rumah, hak milik dan kesediaan pembeli diperiksa sebelum pemilik mengambil keputusan besar.
Tujuannya bukan sekadar mendapatkan banyak pertanyaan, tetapi membina laluan jualan yang lebih jelas dari awal hingga serahan.
Adi Zaini · REN27528 · Senior Negotiator · 17+ Tahun Pengalaman
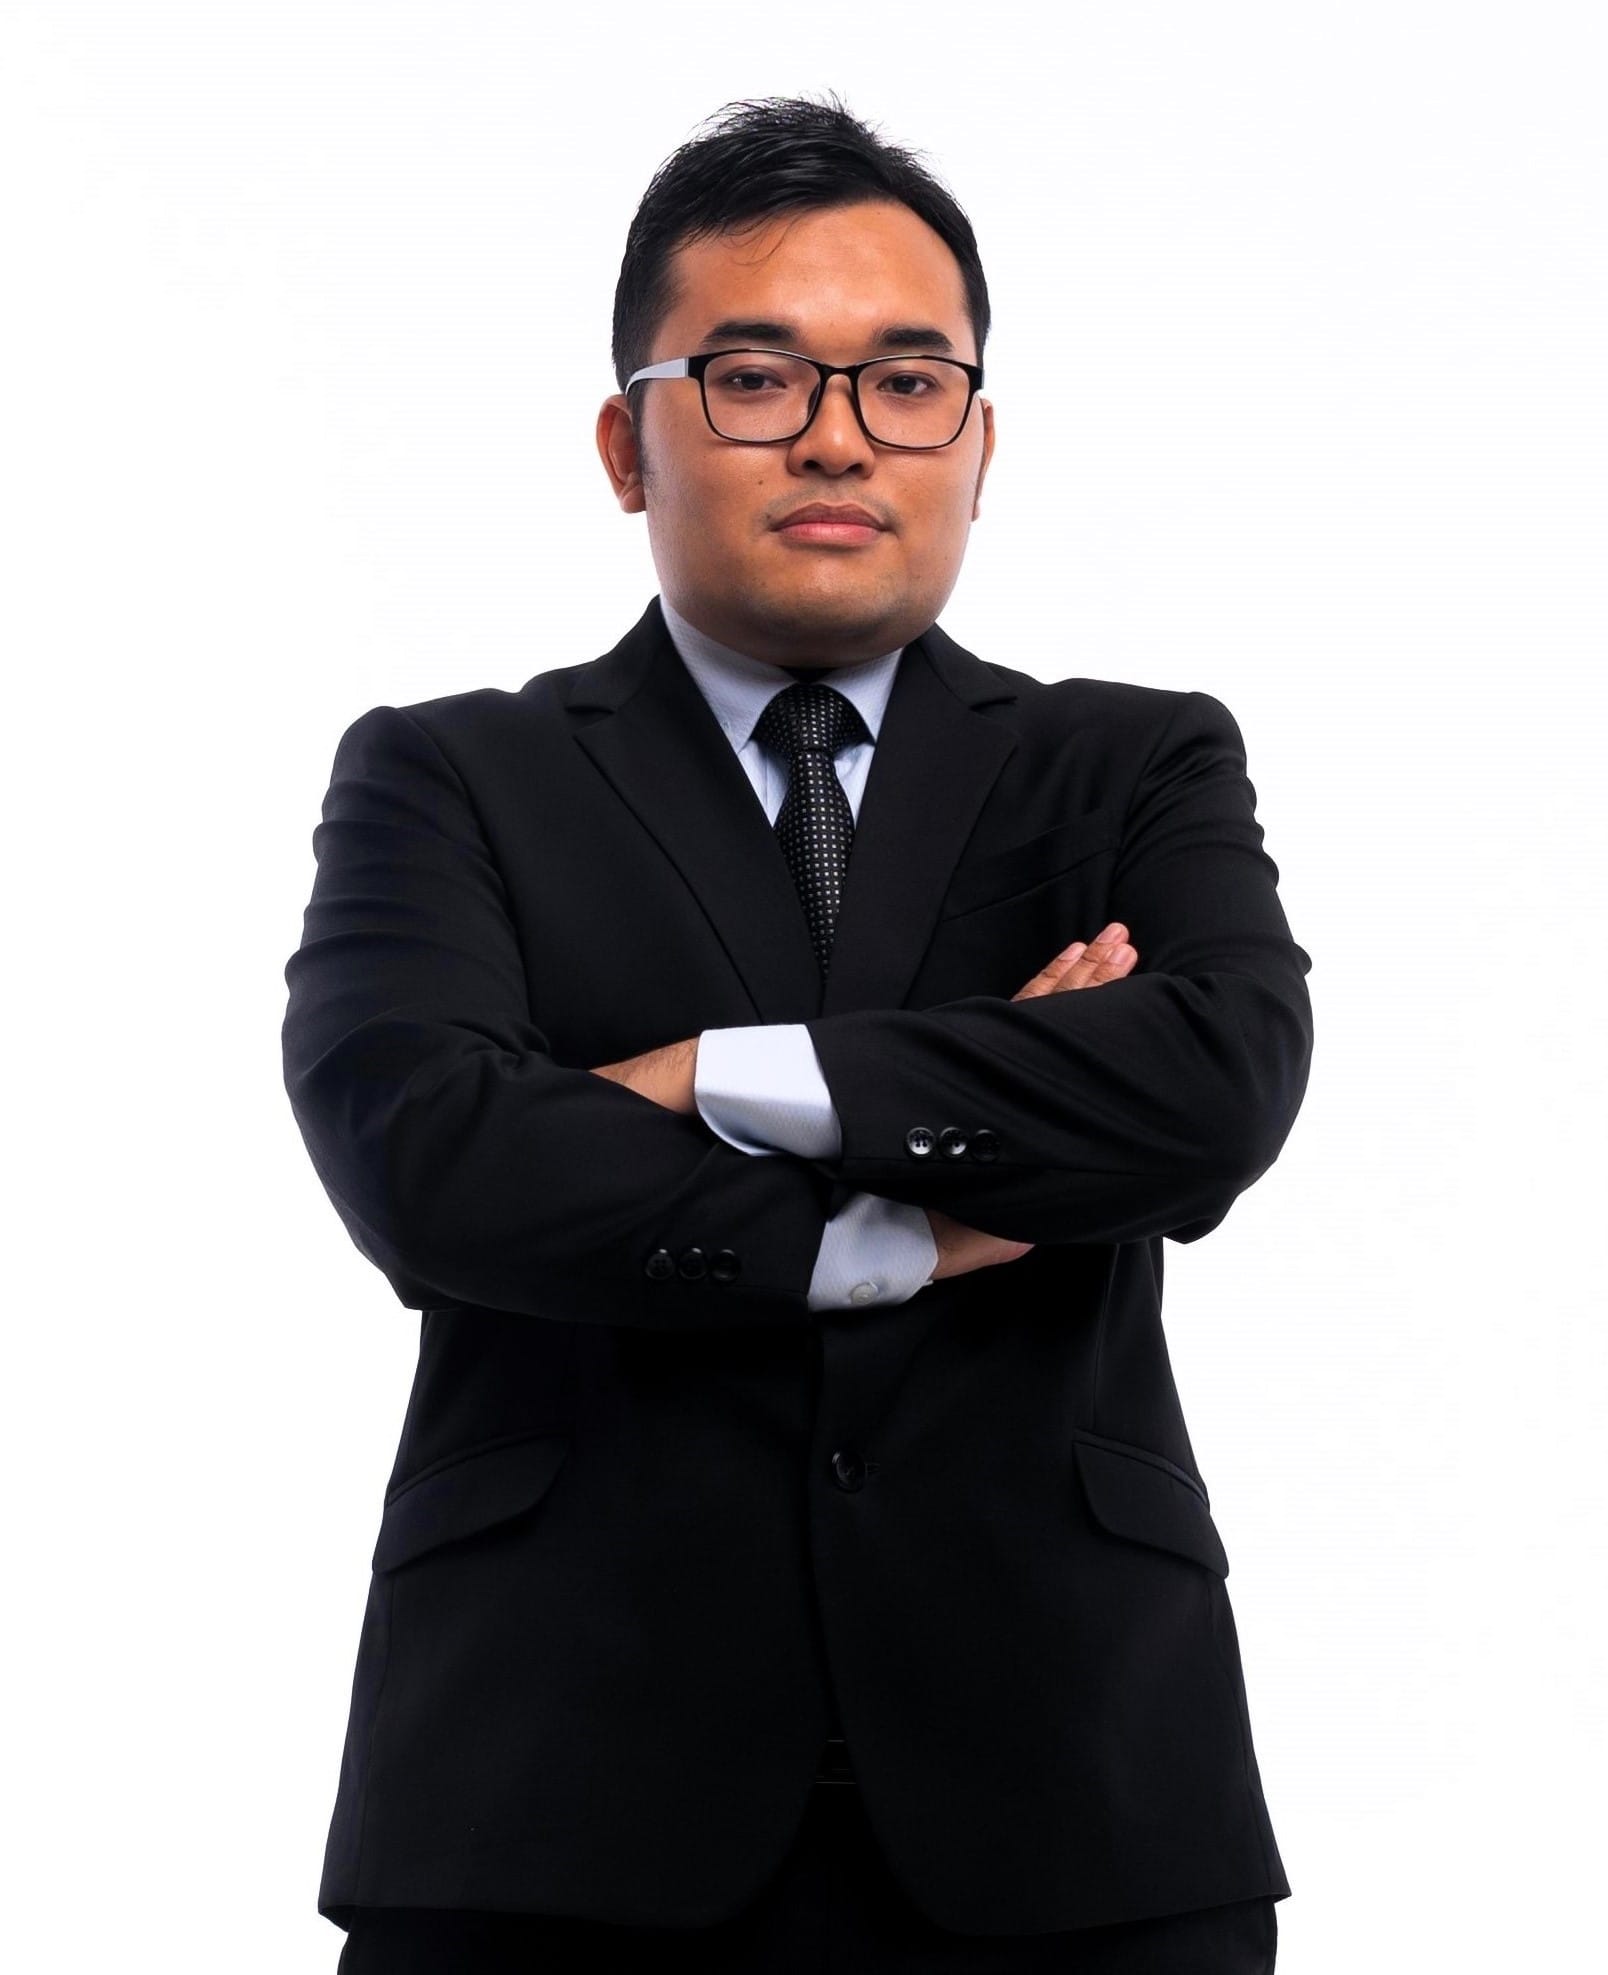
Semak Nilai · Strategi Harga · Buyer Filtering
Mengapa Rumah Yang Mendapat Banyak Pertanyaan Masih Gagal Terjual?
Minat pembeli hanyalah permulaan. Transaksi memerlukan harga yang mempunyai asas, kemampuan kewangan, dokumen lengkap dan proses yang boleh diteruskan.
Ramai pemilik melihat harga jiran dalam portal, meletakkan angka lebih tinggi dan berharap pembeli akan datang membuat tawaran. Namun harga iklan tidak semestinya mencerminkan transaksi sebenar atau nilai yang diterima bank.
Pembeli pula menilai rumah daripada beberapa sudut: lokasi, keadaan bangunan, akses, kos pembaikan dan kemampuan ansuran. Walaupun menyukai rumah tersebut, pinjaman mereka masih boleh gagal.
Oleh itu, strategi awal patut menggunakan bukti nilai hartanah serta perancangan transaksi yang lengkap , bukan bergantung pada permintaan harga semata-mata.
Kenapa Pemilik Rumah Johor Patut Memilih Adi Zaini?
Masalah pemilik tidak semestinya berpunca daripada kurangnya iklan. Kadangkala masalah utama ialah harga, kemampuan pembeli atau dokumen yang belum bersedia.
Semak Nilai Sebelum Letak Harga.
Adi melihat lokasi mikro, transaksi sebanding, saiz, posisi lot, kondisi rumah dan persaingan. Pemilik boleh memahami julat harga yang lebih munasabah sebelum memulakan pemasaran.
Faham Angka dan Hasil Bersih.
Latar perakaunan membantu Adi menjelaskan hubungan antara harga, baki pembiayaan, kos berkaitan dan anggaran wang bersih selepas penyempurnaan transaksi.
Pembeli Dinilai Lebih Awal.
Kesediaan deposit, pendapatan, komitmen dan pembiayaan pembeli perlu diperhatikan sebelum rundingan bergerak terlalu jauh. Ini boleh mengurangkan risiko tempahan gagal.
Kes Rumit Disusun Mengikut Keperluan.
Pusaka, LPPSA, geran, strata, leasehold, Bumi Lot, consent atau rumah berpenyewa memerlukan langkah yang berbeza. Halangan kritikal dikenal pasti dahulu.
Pemasaran Dibina Mengikut Jenis Rumah.
Teres, corner lot, semi-D, banglo dan apartment tidak mempunyai kumpulan pembeli yang semestinya sama. Visual serta mesej pemasaran perlu disesuaikan.
Urusan Selepas Booking Turut Diberi Perhatian.
Valuation, pinjaman, SPA, redemption, consent dan serahan melibatkan pihak berbeza. Adi membantu menyelaraskan komunikasi mengikut perjalanan kes.
Adi, Boleh Selesaikan Masalah Rumah Saya?
Tiada penyelesaian yang sesuai untuk semua kes. Langkah pertama ialah menentukan mengapa transaksi tidak bergerak.
Rumah Lama di Market
Semak respons iklan, kondisi, kualiti foto, harga pesaing dan maklum balas viewing. Menambah iklan yang sama mungkin tidak menyelesaikan masalah.
Analisis harga dan pemasaran →Buyer Gagal Pinjaman
Bezakan masalah DSR, rekod kredit, dokumen pendapatan, margin pembiayaan dan jurang valuation. Punca yang berbeza memerlukan tindakan yang berbeza.
Panduan apabila loan ditolak →Nilai Bank Tidak Mencukupi
Bandingkan penilaian dengan harga yang dipersetujui. Semak kemampuan pembeli menyediakan tunai tambahan sebelum memutuskan rundingan.
Semak jurang pembiayaan →Baki Pinjaman Masih Tinggi
Buat pengiraan hasil bersih dengan mengambil kira jumlah penebusan, fi, tunggakan dan kos yang terpakai kepada transaksi.
Semakan sebelum penjualan →Rumah Pusaka atau Ada Penyewa
Semak kuasa menjual, keadaan tenancy, hak pihak berkaitan dan laluan dokumentasi sebelum menetapkan syarat kepada pembeli.
Panduan pusaka dan penyewa →Harga Diminta Terlalu Tinggi
Periksa bukti transaksi dan perbezaan antara nilai rumah dengan harga pemasaran. Jangan terus menurunkan harga tanpa memahami puncanya.
Cara menyusun semula harga →7 Strategi Penting Sebelum Rumah Dibawa ke Pasaran.
Tujuh semakan ini membantu pemilik memahami apa yang perlu diselesaikan sebelum mengeluarkan kos pemasaran atau menerima tawaran.
Baca Transaksi Setanding.
Harga jiran dalam iklan bukan bukti transaksi. Rumah sebanding perlu dilihat pada tahap taman, fasa, jalan, saiz dan keadaan.
Semak Risiko Bank Valuation.
Harga tinggi boleh mewujudkan keperluan tunai tambahan kepada pembeli jika penilaian lebih rendah.
Kira Hasil Bersih.
Tolak baki pembiayaan, kos berkaitan serta obligasi lain sebelum menilai sesuatu tawaran.
Sediakan Rumah dan Dokumen.
Baiki perkara kritikal, kemaskan persembahan dan pastikan dokumen utama mudah dirujuk.
Pilih Profil Pembeli Sesuai.
Hartanah perlu dipadankan dengan kemampuan, keperluan keluarga, jenis pembiayaan dan syarat pemilikan.
Nilai Tawaran Secara Menyeluruh.
Jangan melihat harga sahaja. Semak deposit, syarat, tempoh, kesediaan pembeli dan risiko.
Selaraskan Selepas Persetujuan.
Bank, penilai, peguam, urusan hak milik dan serahan perlu bergerak dalam aturan yang boleh dijejaki.
Keputusan Yang Boleh Dipertahankan.
Matlamatnya ialah membantu pemilik membuat keputusan berdasarkan keadaan sebenar dan bukannya janji harga tinggi.
Harga Iklan, Market Value dan Bank Value Bukan Angka Sama.
Kekeliruan antara tiga angka ini boleh mengakibatkan jurang pembiayaan, masa pemasaran yang panjang atau tawaran yang gagal diteruskan.
Harga Diminta
Angka yang dipaparkan dalam iklan. Ia boleh mempunyai ruang rundingan tetapi belum membuktikan jual beli telah selesai pada jumlah tersebut.
Nilai Pasaran
Bacaan berdasarkan transaksi yang relevan, lokasi mikro, jenis hartanah, keluasan, kondisi dan keadaan pasaran.
Nilai Pembiayaan
Penilaian yang digunakan dalam konteks pembiayaan institusi kewangan, tertakluk kepada proses dan keputusan bank.
Contoh Perbezaan Nilai.
Bayangkan pemilik meminta RM520,000 untuk sebuah rumah. Pembeli bersetuju tetapi bank menggunakan nilai RM480,000.
Jurang antara dua angka tersebut ialah RM40,000. Namun jumlah tunai pembeli yang diperlukan bukan sekadar jurang itu sahaja. Margin pembiayaan, deposit dan kos transaksi turut mempengaruhi kedudukan sebenar.
Oleh itu, harga patut ditentukan menggunakan bukti pasaran dan gambaran kemampuan pembeli yang munasabah.
Faktor Yang Adi Teliti.
- Transaksi hartanah sebanding
- Lokasi taman dan jalan
- Intermediate, end lot atau corner lot
- Keluasan tanah dan binaan
- Keadaan fizikal serta renovasi
- Freehold, leasehold dan sekatan
- Persaingan rumah aktif di pasaran
- Kesediaan kewangan pembeli
Baca lanjut tentang semakan nilai pembiayaan , penggunaan data transaksi dan kaedah membandingkan harga pasaran .
Proses Jual Rumah: Daripada Semakan Awal Hingga Penyerahan Kunci.
Proses yang tersusun membantu pemilik memahami tanggungjawab dan perkembangan setiap peringkat.
Semak Kedudukan Rumah.
Kenal pasti jenis, lokasi, keluasan, keadaan bangunan, baki pinjaman, penghuni dan status hak milik.
Tentukan Harga Berasas.
Bandingkan data transaksi, rumah pesaing, kondisi dan risiko nilai pembiayaan sebelum memilih angka pemasaran.
Sediakan Bahan Pemasaran.
Gunakan gambar sebenar, maklumat spesifikasi yang tepat dan penerangan kelebihan rumah yang boleh dibuktikan.
Urus Pertanyaan dan Viewing.
Tapis maklumat asas pembeli, susun lawatan dan kumpulkan maklum balas untuk menilai keberkesanan pemasaran.
Runding Tawaran.
Nilai harga, deposit, syarat pembelian, pembiayaan, tempoh serta hasil bersih sebelum memberi persetujuan.
Tempahan dan Penilaian Bank.
Selepas syarat direkodkan dengan betul, pembeli meneruskan permohonan pinjaman dan proses valuation berkaitan.
SPA dan Penyempurnaan Dokumen.
Peguam mengendalikan perjanjian, redemption, pindah milik, consent dan urusan lain mengikut kes.
Completion dan Serahan.
Bayaran serta obligasi kontrak diselaraskan sebelum kunci dan milikan diserahkan mengikut perjanjian.
Tempoh setiap transaksi bergantung pada pembiayaan, dokumen, kelulusan, peguam dan keadaan hartanah.
Harga Tinggi Tidak Semestinya Bermakna Duit Bersih Banyak.
Sebelum menerima tawaran, bandingkan harga kasar dengan baki pinjaman, fi dan obligasi yang perlu diselesaikan.
Anggaran Hasil Bersih.
Harga jual yang dipersetujui.
Ini bukan pengiraan muktamad. Cukai, tunggakan atau liabiliti tambahan yang belum diambil kira boleh mengubah hasil akhir.
Perbelanjaan Yang Perlu Diperiksa.
- Baki pinjaman bank atau LPPSA
- Penalti penyelesaian jika terpakai
- Fi agensi mengikut perjanjian
- Fi dan disbursement guaman
- CKHT jika berkaitan
- Cukai tanah dan cukai pintu
- Maintenance dan sinking fund
- Pembaikan dan kos persediaan
- Pelarasan bil dan obligasi lain
Semakan awal boleh memberikan gambaran kedudukan kewangan, tetapi angka rasmi masih perlu disahkan oleh pihak berkaitan.
Ramai Pembeli Berminat. Berapa Ramai Sebenarnya Bersedia?
Viewing dan pertanyaan tidak menjamin pinjaman akan diluluskan. Kualiti pembeli perlu dinilai bersama harga serta syarat transaksi.
Deposit
Periksa sama ada pembeli memahami deposit, kos pembelian dan keperluan tunai tambahan jika valuation lebih rendah.
Pembiayaan
Pendapatan, DSR, komitmen, rekod kredit dan jenis pekerjaan boleh mempengaruhi keputusan institusi kewangan.
Kesesuaian
Status pegangan, sekatan, kategori hartanah serta syarat jualan perlu dipadankan dengan keadaan pembeli.
Setiap Kawasan Johor Mempunyai Logik Harga Tersendiri.
Satu purata negeri tidak cukup untuk menentukan harga unit dalam taman atau jalan tertentu.
Johor Bahru, Larkin dan Tampoi
Semak usia rumah, parkir, akses bandar, keadaan jalan dan kos pembaikan. Untuk strata, periksa juga penyelenggaraan dan keadaan bangunan.
Tebrau, Taman Daya dan Mount Austin
Bezakan fasa pembangunan, kedudukan lot, sambungan rumah, keadaan renovasi dan transaksi unit sebanding.
Skudai, Pulai dan Mutiara Rini
Pembeli keluarga boleh memberi perhatian kepada saiz, susun atur, akses sekolah, kemudahan dan kos menyediakan rumah untuk didiami.
Masai, Seri Alam dan Pasir Gudang
Perhatikan kedudukan pekerjaan, kemampuan ansuran, keadaan rumah, kategori lot dan persaingan subsale berdekatan.
Iskandar Puteri dan Gelang Patah
Landed, apartment dan serviced residence perlu dibandingkan secara berasingan kerana struktur kos serta permintaan berbeza.
Kulai, Senai dan Ulu Tiram
Fasa taman, jenis rumah, keluasan, akses utama, kondisi dan permintaan setempat membentuk asas harga.
Rujukan kawasan boleh dibaca melalui analisis harga Johor 2026 , panduan pemasaran hartanah dan data rasmi NAPIC/JPPH .
Empat Situasi Pemilik. Empat Laluan Tindakan Berbeza.
Senario berikut ialah ilustrasi untuk menunjukkan cara masalah boleh dinilai secara berstruktur.
Rumah Enam Bulan Tidak Mendapat Tawaran.
Iklan mempunyai pertanyaan tetapi tidak menghasilkan pembeli yang sesuai.
Tindakan: Audit harga, foto, kondisi, pesaing dan sebab pembeli tidak meneruskan rundingan.
Harga Dipersetujui Tetapi Valuation Rendah.
Pembeli mungkin perlu menyediakan lebih banyak tunai daripada yang dirancang.
Tindakan: Kira jurang pembiayaan, semak perbandingan dan tentukan pilihan rundingan.
Rumah Masih Didiami Penyewa.
Pembeli mahu serahan kosong tetapi kontrak penyewa masih berjalan.
Tindakan: Semak perjanjian, hak penyewa, viewing dan jangkaan serahan bersama pihak guaman.
Dokumen Pemilikan Belum Jelas.
Hak menjual belum pasti kerana pusaka, penama atau sekatan berkaitan.
Tindakan: Kenal pasti pihak yang mempunyai kuasa dan susun keperluan guaman dahulu.
Senario tidak mewakili testimoni pelanggan atau jaminan hasil bagi sesuatu kes.
Dokumen Apa Yang Perlu Disediakan Sebelum Menerima Pembeli?
Pemeriksaan awal membantu mengenal pasti isu yang mungkin menyekat perjanjian atau pindah milik.
Dokumen Asas
- Salinan kad pengenalan pemilik
- SPA asal atau dokumen pembelian
- Salinan geran atau hak milik
- Maklumat pinjaman bank atau LPPSA
- Penyata baki pembiayaan jika ada
- Cukai tanah dan cukai pintu
- Bil maintenance jika strata
Dokumen Tambahan
- Tenancy agreement jika berpenyewa
- Dokumen pentadbiran pusaka
- Maklumat pemilik bersama
- Kelulusan atau consent berkaitan
- Dokumen assignment dan strata
- Maklumat kaveat atau sekatan
- Dokumen tambahan diminta peguam
Tidak semua dokumen terpakai kepada semua hartanah. Keperluan akhir perlu disahkan bersama peguam yang mengendalikan transaksi.
Patut Jual Sekarang, Susun Semula Harga atau Tunggu?
Keputusan terbaik bergantung pada bukti nilai, kedudukan kewangan, keperluan pemilik dan kesediaan dokumen.
| Keadaan | Pilihan Awal | Perkara Disemak |
|---|---|---|
| Harga berasas dan dokumen jelas | Mulakan pemasaran | Profil pembeli dan hasil bersih |
| Rumah lama di pasaran | Audit semula | Harga, visual dan maklum balas |
| Penilaian bank rendah | Semak jurang | Tunai pembeli dan rundingan |
| Rumah perlu pembaikan | Banding pilihan | Kos repair berbanding jual as-is |
| Baki pinjaman tinggi | Kira hasil bersih | Redemption dan kos berkaitan |
| Masalah pusaka atau sekatan | Semak guaman | Kuasa menjual dan kelulusan |
Soalan Lazim Pemilik Rumah Johor.
Bagaimana cara jual rumah di Johor?
Mulakan dengan semakan nilai, baki pembiayaan dan dokumen. Seterusnya tentukan harga, sediakan pemasaran, tapis pembeli, urus pinjaman, SPA dan serahan.
Boleh jual rumah yang masih mempunyai loan?
Secara umum boleh. Baki pembiayaan perlu diselesaikan melalui proses redemption bersama bank dan peguam.
Bagaimana hendak mempercepatkan jualan?
Gunakan harga berasas, maklumat yang tepat, persembahan rumah yang baik dan pembeli yang bersedia. Tempoh penyempurnaan tidak boleh dijamin.
Perlukah renovate sebelum menjual?
Tidak semestinya. Bandingkan kos pembaikan dengan potensi nilai tambah. Renovasi mahal tidak selalu memberikan premium yang sama.
Mengapa bank value lebih rendah?
Antara faktor ialah transaksi pembanding, lokasi, saiz, kondisi, pegangan dan proses penilaian institusi kewangan.
Kalau pembeli gagal loan, harga mesti turun?
Tidak semestinya. Punca perlu diperiksa sama ada melibatkan pendapatan, deposit, komitmen, dokumen atau valuation.
Boleh jual rumah dengan pembiayaan LPPSA?
Boleh dipertimbangkan tertakluk kepada syarat pembiayaan, penyelesaian baki dan dokumen berkaitan. Prosedur disahkan dengan pihak LPPSA dan peguam.
Boleh jual rumah pusaka?
Status pentadbiran pusaka dan kuasa sah menjual perlu dikenal pasti dahulu. Keperluan berbeza mengikut keadaan kes.
Mengapa pemilik memilih Adi?
Adi membantu menyusun semakan nilai, harga, baki pembiayaan, kemampuan pembeli dan urusan berkaitan dokumen. Beliau mempunyai pengalaman hartanah Johor lebih 17 tahun serta latar perakaunan.
Adakah Adi boleh selesaikan masalah rumah saya?
Adi boleh membantu mengenal pasti punca, menerangkan pilihan dan mengkoordinasikan pihak berkaitan. Kelulusan bank, keputusan guaman dan hasil transaksi tidak boleh dijamin.
Apa maklumat diperlukan untuk semakan awal?
Nama taman, jenis rumah, keluasan, posisi lot, keadaan bangunan, hak milik, gambar semasa dan anggaran baki pinjaman jika tersedia.
Panduan Lanjutan Untuk Memahami Nilai dan Urusan Hartanah.
Rujukan ini menghubungkan tiga pusat maklumat berkaitan harga, pembiayaan, pemilikan, kawasan dan strategi jualan Johor.
Strategi dan Transaksi
- Pusat khidmat hartanah Adi
- Panduan urusan penjualan A–Z
- Risiko menetapkan harga tinggi
- Menilai semula harga pemasaran
- Cara menyusun kedudukan harga
- Pusaka dengan penghuni berpenyewa
- Tanda amaran berkaitan valuation
- Jurang nilai dan kemampuan pembeli
- Analisis pembiayaan Johor Bahru
- Nilai hartanah kawasan Kempas
- Semakan pasaran Tampoi Indah
Semakan Nilai dan Pembiayaan
- Portal semakan nilai bersama Adi
- Panduan memahami nilai hartanah
- Tujuh semakan sebelum pemasaran
- Semakan unit strata
- Penggunaan data bank dan penilai
- Tujuh semakan nilai pembiayaan
- Kaedah semakan sebelum tawaran
- Perbandingan transaksi setempat
- Menggunakan data bagi keputusan harga
- Kesan renovasi terhadap penilaian
- Valuation hartanah renovated
- Faktor nilai pembiayaan Johor
Data Pasaran dan Kawasan Johor
Pautan disediakan sebagai rujukan tambahan. Data umum tidak menggantikan semakan khusus berdasarkan alamat, keadaan dan dokumen hartanah.
Rumah Anda Ada Masalah? Mulakan Dengan Semakan, Bukan Teka Harga.
Berikan nama taman, jenis rumah, keluasan, keadaan fizikal dan baki pembiayaan jika diketahui. Adi boleh membantu membuat semakan awal berdasarkan maklumat yang tersedia.
Sama ada rumah lama di market, pembeli gagal pinjaman, valuation tidak cukup, penghuni masih menyewa atau dokumen belum lengkap, setiap situasi perlu diteliti sebelum tindakan dipilih.
Adi Zaini · Senior Negotiator · REN27528
Johor Bahru · Skudai · Kulai · Senai · Ulu Tiram · Masai · Pasir Gudang · Iskandar Puteri · Kota Tinggi · Pontian · Kluang · Batu Pahat
Rujukan Rasmi dan Penjelasan
Maklumat pasaran boleh dirujuk melalui Pusat Maklumat Harta Tanah Negara (NAPIC) dan Jabatan Penilaian dan Perkhidmatan Harta (JPPH) . Data negeri merupakan rujukan umum dan bukan penilaian rasmi bagi rumah tertentu.
Semakan awal bersama Adi bertujuan memberi gambaran kedudukan pasaran, pilihan dan risiko transaksi. Laporan penilaian formal perlu disediakan oleh penilai berdaftar apabila diperlukan.
Kelulusan pembiayaan, keputusan guaman, consent, harga jual akhir dan tempoh penyempurnaan bergantung kepada pihak berkaitan.
Panduan Hartanah Johor Prestige. Dikemas kini 16 November 2026.