Nilai Pasaran Rumah
Anggaran nilai berdasarkan transaksi hartanah setanding, lokasi mikro, keluasan, jenis rumah, keadaan dan faktor pasaran.
Soalan utama: Berapakah anggaran nilai rumah berdasarkan bukti pasaran?

Rumah anda mungkin bernilai lebih daripada yang anda sangka. Atau mungkin harga yang diharapkan belum disokong oleh transaksi pasaran dan penilaian bank. Perbezaannya boleh menentukan sama ada rumah berjaya dijual atau terus tersangkut.
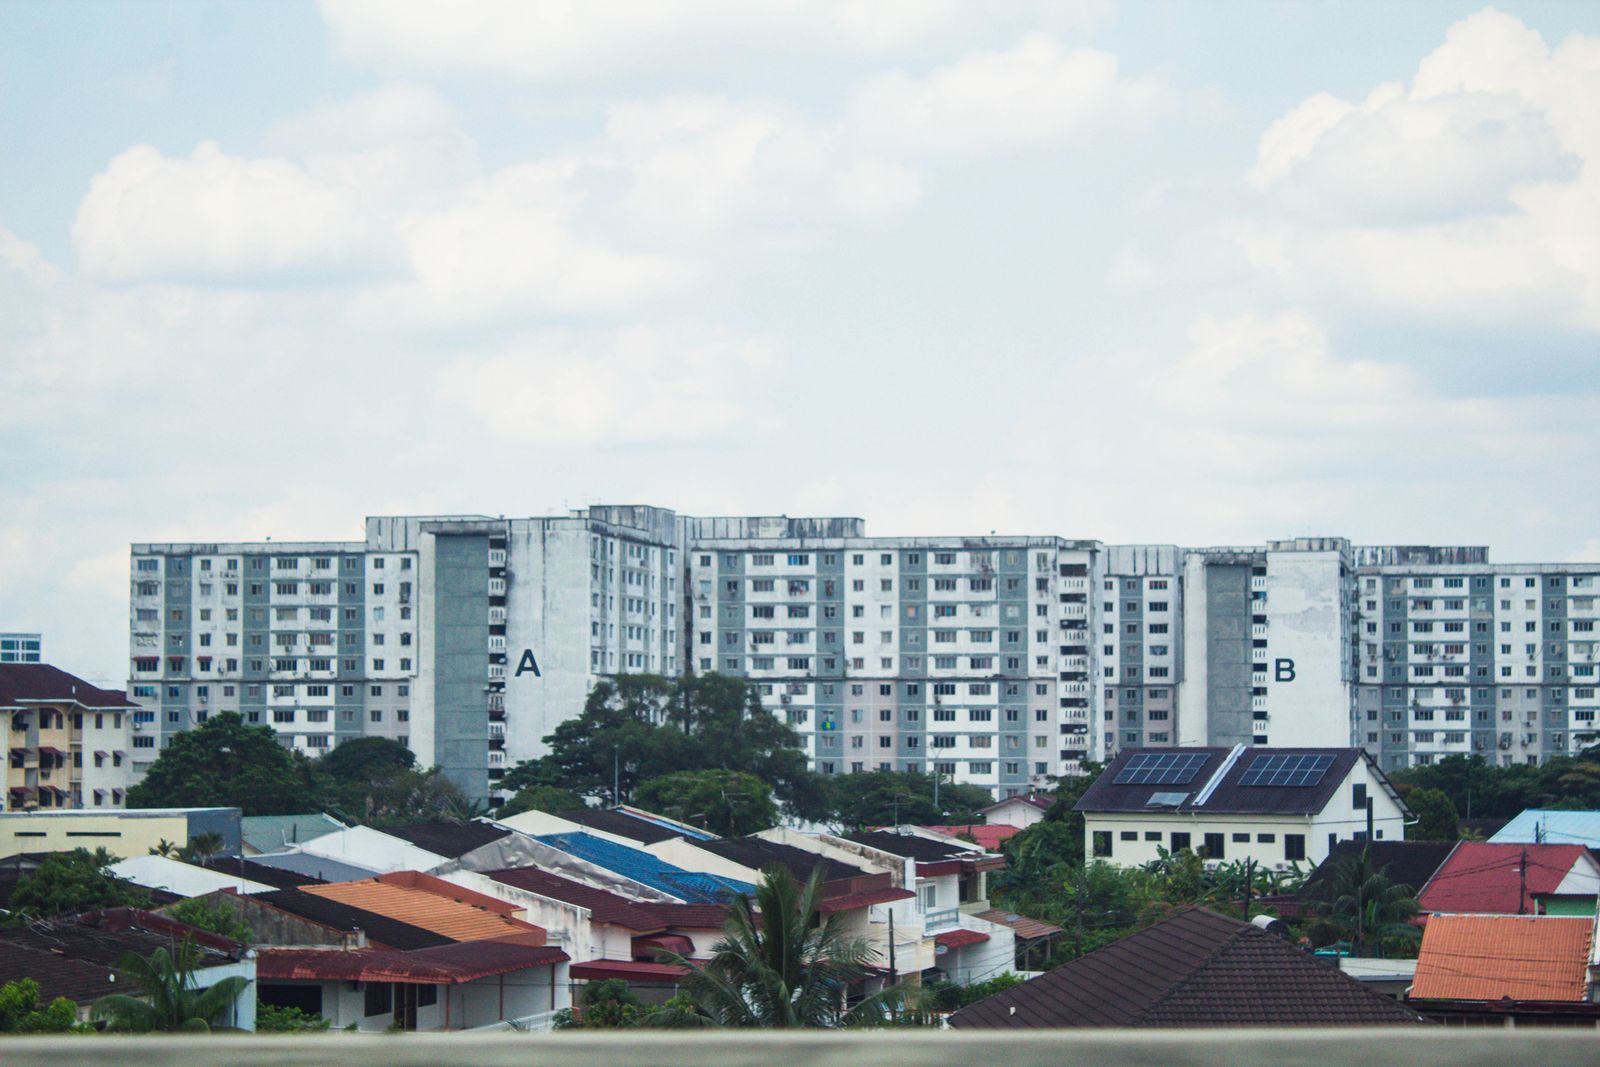
Pemandangan hartanah kediaman sebenar di Johor Bahru. Setiap rumah perlu dibandingkan mengikut lokasi, keluasan, jenis hakmilik, kondisi dan bukti transaksi yang relevan.
Pemilik tidak memerlukan satu angka yang sedap didengar. Pemilik memerlukan nilai yang masuk akal apabila pembeli, bank dan dokumen mula diuji.
PRINSIP SEMAKAN ADI ZAINI · REN27528Cara kira nilai rumah yang lebih bermakna bermula dengan membezakan nilai pasaran, nilai pembiayaan bank dan hasil bersih kepada pemilik selepas menjual.
Anggaran nilai berdasarkan transaksi hartanah setanding, lokasi mikro, keluasan, jenis rumah, keadaan dan faktor pasaran.
Soalan utama: Berapakah anggaran nilai rumah berdasarkan bukti pasaran?
Nilai yang digunakan bagi tujuan pembiayaan tertakluk kepada penilaian, proses dan polisi institusi kewangan.
Soalan utama: Adakah pembiayaan dan dana pembeli mencukupi untuk harga dipersetujui?
Jumlah yang berpotensi diterima selepas baki pembiayaan, kos transaksi, cukai jika berkenaan, tunggakan dan tanggungan lain.
Soalan utama: Selepas rumah terjual, berapakah wang yang tinggal?
Semakan harga awal oleh perunding hartanah bukan pengganti laporan penilaian rasmi oleh penilai berdaftar.
Jangan terus mengambil harga iklan jiran. Nilai awal perlu melihat transaksi rumah yang benar-benar sejenis dan relevan. Bandingkan keadaan serta ciri rumah sebelum menetapkan julat nilai.
Median ialah nilai tengah. Ia hanya titik permulaan. Semak semula jenis lot, keluasan, renovasi, usia, keadaan bangunan, sekatan dan lokasi mikro.
Contoh ini menggunakan angka ilustrasi, bukan rekod transaksi sebenar Johor atau laporan valuation rasmi.
Kenapa tidak gunakan purata sahaja? Median mengurangkan pengaruh harga ekstrem apabila terdapat unit yang dijual terlalu tinggi atau rendah. Walau bagaimanapun, transaksi yang tidak benar-benar setanding tetap boleh menghasilkan anggaran yang salah.
Masukkan harga transaksi rumah setanding yang telah anda sahkan. Kemudian lihat gambaran awal hasil jualan berdasarkan harga sasaran dan baki pinjaman.
Gunakan sekurang-kurangnya dua transaksi dan sebaiknya tiga rumah yang sejenis.
Masukkan harga jual sasaran, baki pembiayaan dan jumlah kos yang anda jangkakan.
Pengiraan hasil bersih hanya menolak amaun yang anda masukkan. Ia tidak mengira cukai, kos guaman, fi, penalti atau penyelesaian bank secara automatik.
Kerana mencari angka nilai rumah hanyalah permulaan. Kalau harga salah, buyer tidak layak, bank value tidak mencukupi, baki loan tinggi atau dokumen belum bersedia, rumah masih boleh tersangkut.
Harga dinilai melalui transaksi setanding, jenis unit, lokasi mikro, kondisi dan potensi pembiayaan. Matlamatnya ialah memberi asas untuk keputusan harga, bukan menjanjikan nilai tinggi yang belum mempunyai sokongan pasaran.
Dengan latar belakang perakaunan, Adi menitikberatkan baki pinjaman, kos jualan, jurang valuation dan hasil bersih. Pemilik boleh melihat sama ada keputusan menjual memenuhi matlamat kewangan.
Adi membantu menilai kesiapsiagaan pembeli dari sudut deposit, pendapatan, komitmen, dokumen dan jenis pembiayaan. Tapisan awal membantu mengurangkan risiko proses terhenti selepas rumah ditempah.
Isu pusaka, kaveat, strata, geran belum keluar, Bumi lot, consent negeri, LPPSA atau tunggakan perlu disemak lebih awal. Kes tertentu juga memerlukan keputusan bank, peguam atau pihak berkuasa.
Adi membantu menyusun harga, positioning rumah, bahan iklan, pemasaran, viewing, rundingan dan koordinasi pihak berkaitan. Strategi disesuaikan dengan keadaan sebenar hartanah.
Ada pemilik memerlukan harga baharu. Ada yang memerlukan pembeli lebih sesuai. Ada yang perlu menyelesaikan isu dokumen. Adi bermula dengan mengenal pasti masalah sebenar sebelum mencadangkan tindakan.
Lihat contoh hipotetikal ini. Harga rumah boleh dipersetujui tetapi jumlah pembiayaan mungkin tidak mencukupi.
Ini contoh sahaja. Andaian pembiayaan ialah 90% daripada nilai RM420,000. Keputusan sebenar bergantung kepada bank, kelayakan dan struktur pembiayaan. Kos pembelian lain belum termasuk.
Jika jumlah tunai yang diperlukan terlalu besar, pembeli mungkin tidak dapat meneruskan pembelian.
Pemilik pula mungkin kehilangan masa apabila pembiayaan tidak dapat diselesaikan. Sebab itu semakan harga dan buyer perlu bergerak bersama.
Semak Risiko Valuation SayaSetiap masalah memerlukan pendekatan yang berbeza. Pilih situasi rumah anda untuk melihat perkara yang akan diperiksa sebelum langkah seterusnya dicadangkan.
Adi periksa: Harga, unit pesaing, keadaan rumah, gambar pemasaran, sasaran pembeli, akses viewing dan maklum balas pasaran. Ini membantu mengenal pasti sama ada masalah terletak pada harga atau strategi jualan.
Adi periksa: Pendapatan, komitmen, deposit, CCRIS, dokumen pekerjaan dan pilihan pembiayaan yang relevan. Tujuannya mengurangkan risiko menerima pembeli yang belum bersedia.
Adi periksa: Jurang valuation, bukti transaksi setanding, keperluan tunai pembeli dan ruang rundingan harga. Nilai rasmi kekal tertakluk kepada penilai dan bank.
Adi periksa: Baki pembiayaan, harga munasabah, jumlah penyelesaian bank, tunggakan dan anggaran kos. Pemilik boleh memahami kemungkinan hasil bersih atau tunai tambahan yang diperlukan.
Adi periksa: Status hakmilik, pentadbiran pusaka, persetujuan waris, surat kuasa dan dokumen yang berkaitan. Perkara undang-undang diselaraskan dengan peguam yang berkenaan.
Adi periksa: Sekatan pada hakmilik, kategori pembeli, dokumen permohonan dan syarat pihak berkuasa. Kelulusan consent tidak boleh dijanjikan.
Adi periksa: Status strata, pengurusan bangunan, tunggakan maintenance, penyata berkaitan dan dokumen yang diperlukan untuk proses pemindahan hak.
Adi periksa: Akses rumah, urusan viewing, perjanjian sewaan, keadaan unit, dokumen dan tindakan yang memerlukan pengesahan atau kehadiran pemilik.
Tidak semua kes perlu terus dijual. Ada yang sesuai dipasarkan, ada yang perlu mengubah strategi, dan ada yang memerlukan penyelesaian dokumen atau kewangan terlebih dahulu.
Julat harga mempunyai asas pasaran, kedudukan pembiayaan jelas, dokumen memadai dan sasaran pembeli sudah dikenal pasti.
Rumah masih boleh dipasarkan, tetapi harga, persembahan, sasaran pembeli atau persediaan hartanah perlu diperbetulkan.
Masalah pusaka, sekatan, kaveat, persetujuan pihak berkaitan atau jurang kewangan mungkin perlu diurus sebelum jualan diteruskan.
Cara kira nilai rumah di Johor perlu mengambil kira alamat sebenar, jenis lot, ciri fizikal, transaksi kawasan mikro dan permintaan pembeli.
Usia rumah, keadaan fizikal, parkir, akses bandar dan perbezaan jenis kediaman perlu dibandingkan.
Jenis lot, keluasan tanah, akses kemudahan, kondisi rumah dan persaingan unit subsale menjadi faktor semakan.
Jenis kediaman, keadaan unit, akses pekerjaan dan bajet pembeli setempat perlu dibaca bersama transaksi sebenar.
Spesifikasi, pegangan hakmilik, kejiranan, akses dan pilihan rumah pesaing boleh menyebabkan perbezaan nilai.
Bandingkan rumah sejenis dengan tawaran alternatif, keadaan fizikal, kemudahan dan kos pembelian.
Kesesakan, akses, jenis jalan, lot, renovasi dan perbezaan kejiranan boleh mempengaruhi perbandingan nilai.
Faktor kawasan ini ialah panduan semakan, bukan statistik kenaikan harga atau kadar nilai rasmi. Rujukan nilai mesti menggunakan data yang relevan dengan unit sebenar.
Pemilik tidak sepatutnya menerima satu nombor tanpa memahami apa yang perlu dibuat seterusnya.
Lokasi, jenis rumah, saiz, kondisi, status hakmilik dan keperluan pemilik.
Transaksi setanding, harga pesaing, faktor pasaran dan potensi bankability.
Baki pinjaman, masalah dokumen, jurang valuation dan kesesuaian pembeli.
Teruskan jualan, perbetulkan strategi atau selesaikan halangan utama dahulu.
Mulakan dengan transaksi rumah setanding yang relevan. Banding jenis rumah, keluasan, lokasi dan keadaan. Gunakan median sebagai titik permulaan sebelum mengambil kira perbezaan unit.
Tidak semestinya. Harga iklan tidak sama dengan harga transaksi. Lot, keadaan rumah, renovasi, lokasi dan keluasan boleh menyebabkan perbezaan nilai.
Kaedah harga sekaki persegi boleh membantu perbandingan awal, khususnya bagi hartanah sejenis. Namun jenis ukuran keluasan mesti konsisten dan faktor lain masih perlu diperiksa.
Harga yang diminta pemilik mungkin tidak sepadan dengan bukti transaksi atau faktor yang digunakan oleh bank dan penilai. Proses penilaian pembiayaan juga tertakluk kepada polisi berkaitan.
Tidak semestinya. Kos renovasi bukan tambahan automatik kepada nilai pasaran. Kualiti kerja, fungsi, keadaan keseluruhan dan penerimaan pasaran perlu dilihat.
Mungkin boleh. Pemilik perlu menyemak jumlah penyelesaian pembiayaan, harga jualan, kos dan tunggakan. Sesetengah keadaan memerlukan tunai tambahan untuk menyelesaikan transaksi.
Tidak. Pemilik boleh mendapatkan semakan awal untuk memahami keadaan rumah, kemudian mempertimbangkan sama ada mahu menjual atau menyimpan.
Tidak wajar menjanjikan jualan tanpa mengambil kira harga, keadaan hartanah, permintaan, kelayakan pembeli dan dokumen. Adi membantu mengurangkan risiko yang boleh dikenal pasti.
Maklumat lokasi, jenis rumah, keluasan, gambar kondisi semasa, status hakmilik, anggaran baki pembiayaan dan masalah yang diketahui.
Fahami setiap keputusan penting berkaitan hartanah melalui panduan semakan nilai, pembiayaan, urusan dokumen dan kawasan Johor.
Semak Nilai Rumah Johor · Jual Rumah Johor · Market Value Rumah Johor · Bank Value Rumah Johor · Valuation Rumah Johor · Cara Jual Rumah Johor · Jual Rumah Urgent Johor · Jual Rumah Pusaka · Dokumen Jual Rumah · Ejen Hartanah Johor.
Semak Nilai Rumah · Nilai Pasaran Rumah Johor · Bank Value Johor · Valuation Rendah · Market Value vs Bank Value · Refinance Rumah Johor · Jual Rumah Bawah Market Value · Baki Loan Tinggi · Buyer Loan Reject · Semak Nilai Rumah JB.
Cara Kira Nilai Rumah · Nilai Rumah Freehold · Nilai Rumah Strata Johor · Hakmilik Strata · Nilai Rumah Tampoi · Harga Rumah Tampoi · Harga Rumah Larkin · Nilai Rumah Masai · Bank Value Kulai · Consent Rumah Johor.
Rujukan tambahan: JPPH / NAPIC untuk laporan pasaran harta dan LHDN untuk panduan Cukai Keuntungan Harta Tanah.
Beritahu Adi lokasi, jenis rumah dan masalah yang sedang dihadapi. Mulakan dengan semakan nilai, baki pembiayaan, dokumen dan strategi yang lebih sesuai.
Anda tidak perlu membuat keputusan menjual semata-mata untuk mendapatkan gambaran awal keadaan rumah.
Semua pengiraan contoh adalah untuk tujuan penerangan dan bukan laporan penilaian rasmi. Keputusan pembiayaan, cukai, guaman, consent dan urusan berkaitan tertakluk kepada pengesahan pihak profesional serta institusi yang berkenaan.