ADI ZAINI HARTANAH JOHOR PRESTIGE · REN27528
FINANCIAL PROPERTY DOSSIER
JOHOR · OCTOBER 2026
PROPERTY RISK / 001 JOHOR REAL ESTATE INTELLIGENCE

Rumah Lelong Johor: 7 langkah penting sebelum pilihan semakin terhad.

Rumah ada tunggakan bank? Sudah menerima surat tuntutan? Baki pinjaman masih tinggi? Atau tarikh lelong semakin hampir? Rumah lelong Johor memerlukan keputusan berdasarkan nilai, baki hutang, dokumen dan masa — bukan hanya harapan bahawa pembeli akan muncul sebelum terlambat.

Dalam situasi rumah hampir lelong, perkara paling penting ialah mengetahui pilihan yang masih tersedia. Adi Zaini membantu pemilik hartanah Johor membaca keadaan pasaran, risiko jualan dan kemampuan transaksi sebelum strategi penjualan diputuskan.

Adi Zaini · Senior Negotiator REN27528

Latar belakang perakaunan, pengalaman hartanah Johor dan pendekatan yang memberi fokus kepada hasil bersih pemilik serta urusan transaksi.

SEMAK KEDUDUKAN SEBENAR
BUKAN BERGANTUNG PADA TEKAAN
Status tindakan Tunggakan, notis atau tarikh lelong.
Redemption sum Jumlah penyelesaian bank yang perlu disahkan.
Market value Harga berdasarkan keadaan pasaran sebenar.
Transaction risk Dokumen, pembeli dan tempoh penyelesaian.
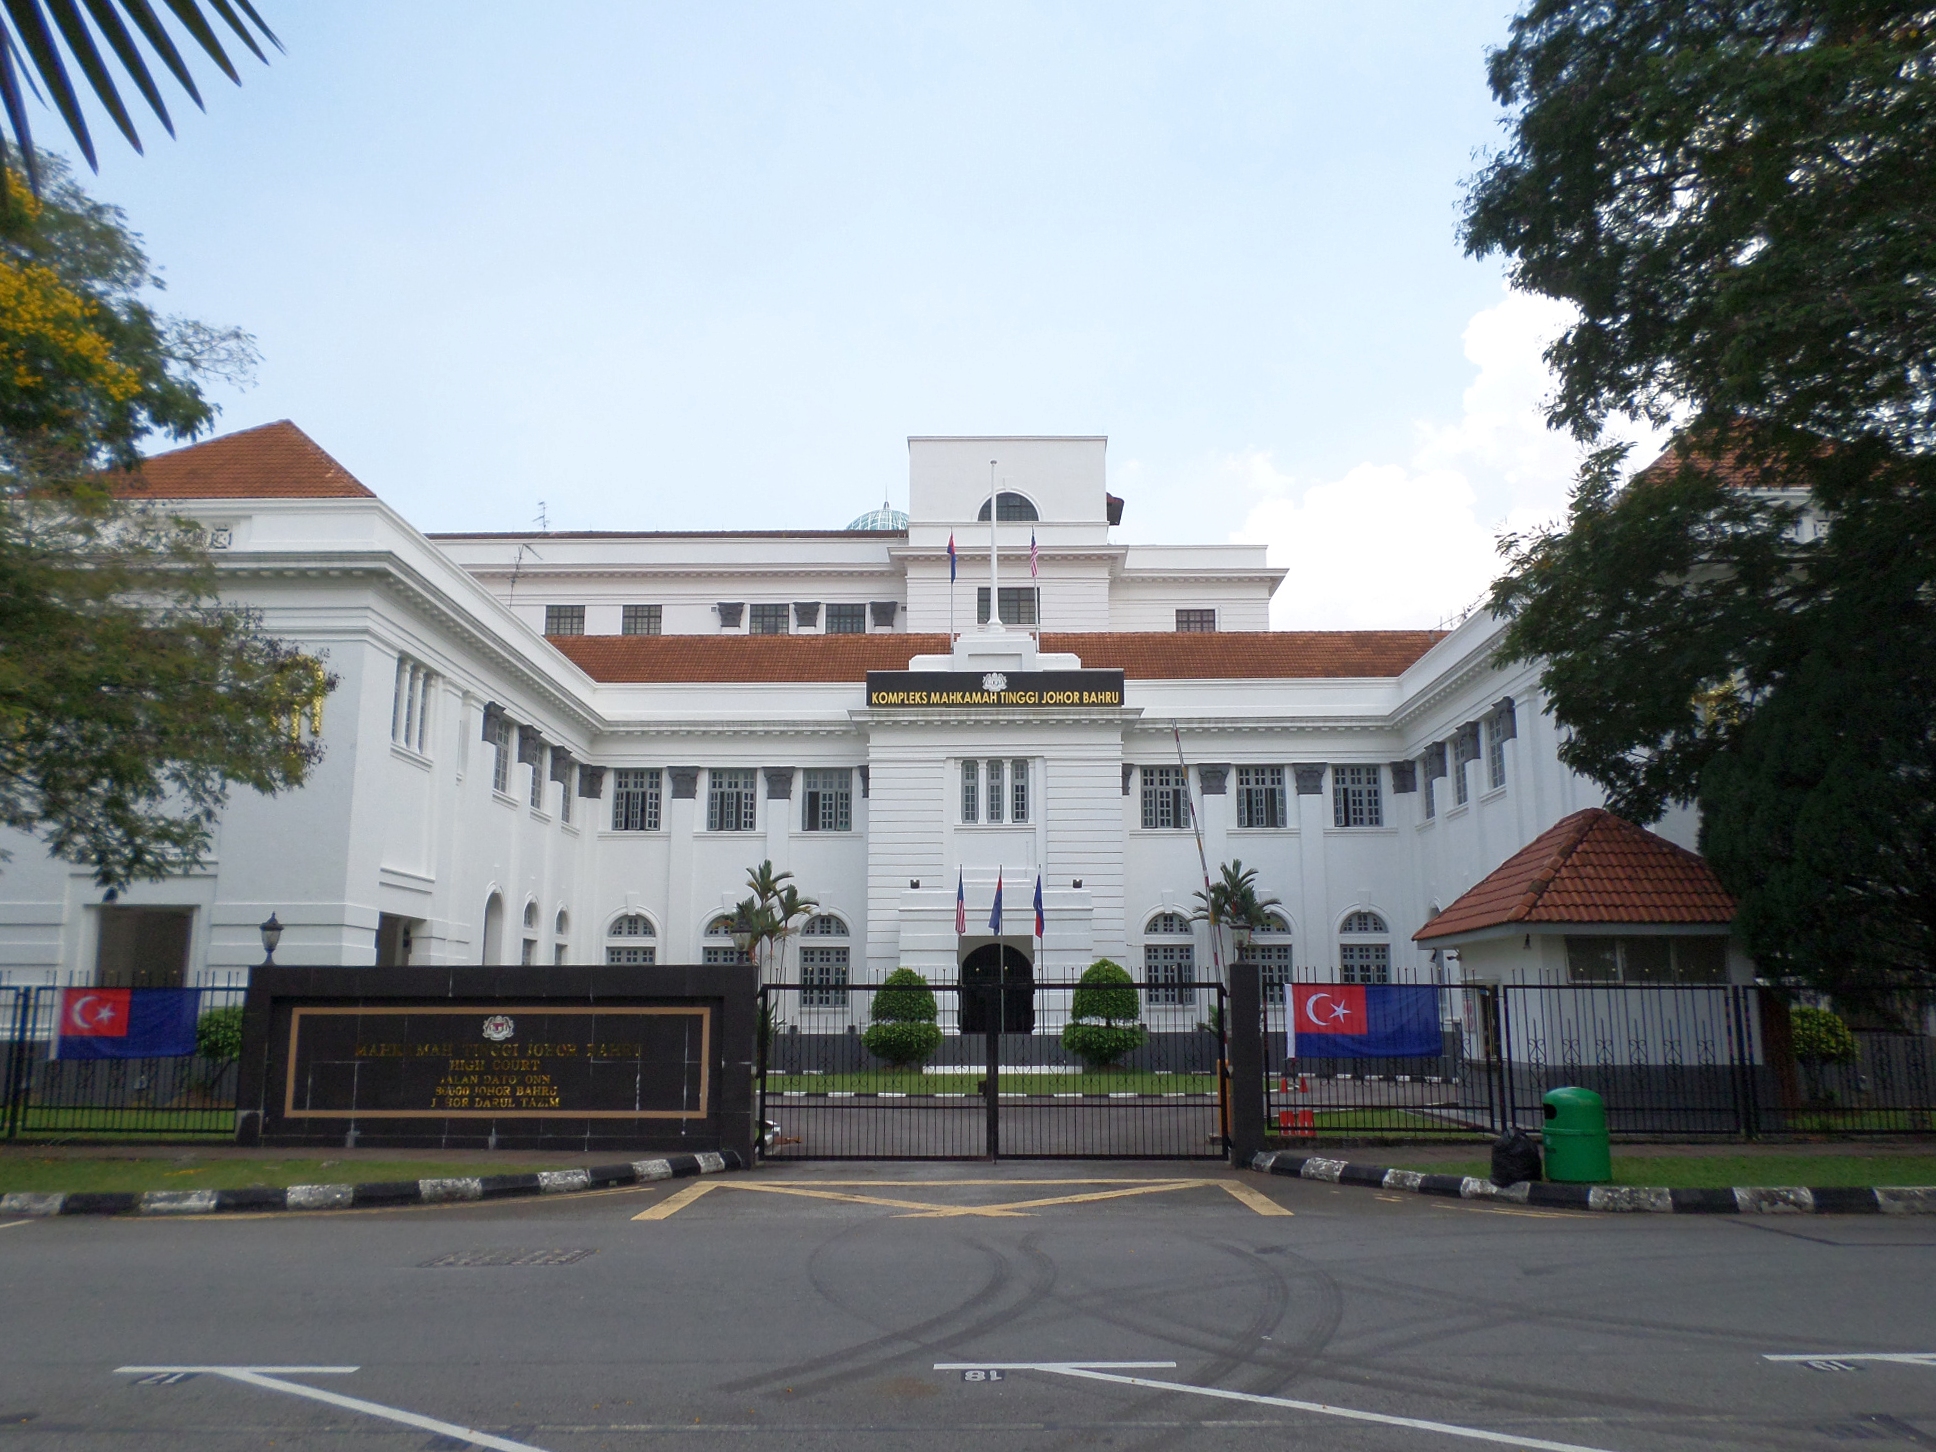
Rumah lelong Johor dan proses perintah jualan berkaitan Mahkamah Tinggi Johor Bahru
Mahkamah Tinggi Johor Bahru. Foto sebenar Johor berkaitan konteks proses lelongan mahkamah, bukan foto sebuah unit yang sedang dilelong. Foto: Chongkian / Wikimedia Commons · CC BY-SA 4.0 · Tiada ubah suai fail asal
EXECUTIVE PROPERTY BRIEF

Tiga persoalan penting sebelum menyerahkan urusan rumah kepada ejen.

Rumah hampir lelong bukan urusan memasang iklan biasa.

Apabila rumah sudah menghadapi tekanan pembiayaan, keputusan perlu dibuat dengan lebih teliti. Nilai, baki hutang, kekuatan pembeli, status dokumen dan masa boleh menentukan sama ada jualan masih praktikal.

Untuk rumah lelong Johor, Adi memulakan semakan daripada kedudukan hartanah dan risiko transaksi sebelum cadangan harga serta pemasaran dibuat.

QUESTION 01 / WHY ADI

Kenapa pemilik rumah Johor wajib pertimbangkan Adi?

Kerana pemilik memerlukan gambaran yang lebih menyeluruh daripada sekadar harga iklan. Adi meneliti nilai pasaran, baki pembiayaan, kos jualan, kekuatan pembeli dan keadaan dokumen sebagai satu fail transaksi.

QUESTION 02 / THE DIFFERENCE

Kenapa pilih Adi berbanding hanya mencuba jual sendiri?

Adi menggabungkan pertimbangan kewangan, pengalaman pasaran Johor, pemasaran hartanah, tapisan pembeli dan koordinasi dengan pihak profesional. Fokusnya ialah transaksi yang mempunyai asas untuk diselesaikan.

QUESTION 03 / THE OUTCOME

Adakah Adi boleh selesaikan masalah rumah saya?

Adi boleh membantu pada bahagian semakan nilai, strategi penjualan, rundingan dan proses transaksi. Bagi rumah yang sudah mempunyai notis atau tarikh lelong, keputusan rasmi tentang penangguhan, penebusan atau tindakan undang-undang mesti disahkan dengan bank dan peguam yang berkaitan.

AUCTION RISK REGISTER

Rumah Lelong Johor: empat peringkat yang tidak boleh disamakan.

Rumah yang baru mempunyai tunggakan tidak berada pada kedudukan sama dengan hartanah yang sudah menerima perintah jualan atau tarikh lelong. Peringkat sebenar perlu disahkan melalui dokumen dan pihak berkaitan.

STAGE 01

Ansuran mula tertunggak.

Pemilik perlu mendapatkan jumlah tunggakan, memahami kedudukan akaun dan berbincang dengan bank mengenai pilihan bayaran yang tersedia. Semakan nilai rumah boleh dimulakan jika penjualan sedang dipertimbangkan.

STAGE 02

Surat tuntutan diterima.

Semak tarikh, jumlah tuntutan dan tindakan yang diarahkan. Jangan abaikan notis bank. Jika surat melibatkan tindakan guaman, dapatkan penerangan daripada peguam yang berkelayakan.

STAGE 03

Tindakan perintah jualan.

Rumah lelong Johor boleh melibatkan saluran Mahkamah atau Pejabat Tanah, bergantung kepada hakmilik dan dokumen pembiayaan. Semak tindakan rasmi serta pilihan yang masih dibenarkan.

STAGE 04

Tarikh lelong telah ditetapkan.

Masa menjadi faktor yang sangat kritikal. Peguam dan bank perlu mengesahkan syarat serta pilihan penyelesaian. Jualan subsale atau booking pembeli tidak secara automatik menghentikan proses lelongan.

Nota: Proses lelongan Mahkamah, Pejabat Tanah dan LACA mungkin berbeza. Artikel ini ialah panduan awal, bukan nasihat guaman mengenai fail tertentu.

ADI'S PROPERTY DECISION PRINCIPLE
Harga tinggi tidak menyelamatkan transaksi jika pembeli gagal pembiayaan, dokumen tidak boleh bergerak dan masa yang tersedia sudah terlalu sempit.

Dalam kes rumah lelong Johor, tujuan semakan bukan mencari angka yang paling sedap didengar. Tujuannya ialah memahami kedudukan sebenar supaya keputusan dibuat atas maklumat yang lebih kukuh.

WHY HOMEOWNERS CHOOSE ADI

Enam sebab pengalaman Adi relevan untuk rumah yang mempunyai risiko lelong.

Rumah lelong Johor memerlukan penilaian serentak terhadap harga, kewangan, pembeli dan dokumen. Berikut ialah perkara yang menjadi keutamaan Adi.

01

Fokus kepada angka sebenar.

Pengalaman perakaunan membantu menumpukan kepada harga jualan, baki penebusan, kos transaksi dan kemungkinan lebihan atau kekurangan wang selepas jualan.

02

Harga berdasarkan rumah setara.

Lokasi mikro, jenis lot, saiz, pegangan, keadaan rumah dan transaksi pembanding lebih berguna daripada hanya menyalin harga tertinggi dalam portal.

03

Risiko dokumen dikenal pasti awal.

Consent Johor, strata, sekatan, geran belum keluar, kaveat, pusaka dan nama bersama boleh mempengaruhi tempoh serta cara transaksi dilaksanakan.

04

Pembeli bukan sekadar berminat.

Deposit, kemampuan pembiayaan, komitmen dan kesediaan dokumen pembeli perlu diberi perhatian. Rumah yang dikejar masa tidak sesuai menunggu berulang kali akibat pembeli gagal loan.

05

Pemasaran ikut masalah sebenar.

Jika jualan masih realistik, harga, foto hartanah, penerangan, sasaran pembeli dan rangkaian pemasaran disusun mengikut keadaan rumah dan pasaran Johor.

06

Tahu batas urusan hartanah.

Adi boleh mengurus bahagian penjualan dan membantu koordinasi, tetapi tidak menjanjikan kuasa untuk membatalkan lelongan. Keputusan bank serta tindakan undang-undang kekal di bawah pihak yang mempunyai kuasa.

17+ Tahun pengalaman hartanah Johor.
2,500+ Pemilik pernah dibantu.
1,000+ Pengalaman transaksi hartanah.
REN27528 Senior Negotiator berdaftar.
7 ACTION STEPS

Tujuh langkah penting sebelum rumah semakin hampir kepada lelongan.

Dalam kes rumah lelong Johor, keutamaan ialah maklumat yang menentukan sama ada penjualan masih boleh dibuat secara realistik.

01

Kenal pasti status rasmi.

Bezakan antara tunggakan awal, surat tuntutan, tindakan undang-undang dan tarikh lelong yang sudah ditetapkan. Dapatkan pengesahan bank atau peguam.

02

Semak jumlah penebusan.

Anggaran baki dalam aplikasi mungkin tidak sama dengan penyata penebusan rasmi. Jumlah tertunggak, caj dan tarikh penyelesaian perlu diambil kira.

03

Tentukan kedudukan nilai pasaran.

Semakan rumah lelong Johor perlu menggunakan perbandingan hartanah yang relevan mengikut taman, jalan, jenis rumah, keluasan, pegangan dan keadaan.

04

Kira hasil bersih atau shortfall.

Bandingkan hasil jualan dengan penebusan hutang serta kos berkaitan. Kenal pasti jika pemilik memerlukan wang tambahan untuk menyelesaikan transaksi.

05

Semak geran dan sekatan.

Status strata, consent, leasehold, Bumi Lot, pusaka, kaveat dan sekatan kepentingan boleh mengubah laluan serta tempoh penjualan.

06

Susun strategi harga dan pembeli.

Apabila jualan mempunyai asas untuk diteruskan, pemasaran perlu mensasarkan pembeli yang berkemampuan dan sesuai dengan syarat hartanah.

07

Selaraskan transaksi dengan segera.

SPA, valuation pembeli, kelulusan pembiayaan, redemption dan dokumen perlu diselaraskan. Jika tarikh lelong wujud, dapatkan pengesahan rasmi bagi setiap pilihan tindakan.

FINANCIAL POSITION REVIEW

Rumah masih ada nilai. Tetapi adakah nilai itu cukup untuk menyelesaikan hutang?

Rumah lelong Johor tidak boleh dinilai berdasarkan baki pinjaman semata-mata. Harga pasaran terbentuk daripada ciri rumah, permintaan dan transaksi setanding.

Pemilik perlu membezakan empat angka: harga iklan, harga jualan yang boleh dicapai, penilaian bank pembeli dan jumlah penebusan sebenar.

Jika nilai yang boleh dicapai lebih rendah daripada hutang serta kos transaksi, mungkin wujud shortfall. Situasi ini mesti diperiksa bersama pihak bank dan peguam.

Inilah sebab semakan nilai rumah lelong Johor membantu pemilik memahami sama ada pelan jualan masih wajar dipertimbangkan atau langkah lain perlu diutamakan.

TRANSACTION FINANCIAL LEDGER
Harga jualan Market-supported price
Penebusan bank Redemption sum
Kos urusan Fi & caj berkaitan
Tunggakan lain Jika berkaitan
Kedudukan akhir Lebihan / Shortfall
Nota penting: Harga jualan tidak semestinya menghasilkan lebihan tunai. Sekiranya hasil tidak cukup melangsaikan pembiayaan, baki hutang mungkin masih menjadi tanggungan pemilik tertakluk kepada dokumen dan peruntukan yang berkaitan.
PROPERTY OWNER SCENARIOS

Tiga masalah pemilik. Tiga pendekatan yang berbeza.

Bagi rumah lelong Johor, strategi tidak sepatutnya sama untuk kes tunggakan awal, baki pinjaman tinggi dan lelongan yang sudah dijadualkan.

CASE A / EARLY ARREARS

Rumah tertunggak tetapi masih belum masuk tindakan guaman.

Pemilik mula menghadapi tekanan ansuran bulanan. Rumah mungkin masih mempunyai kedudukan pasaran yang baik, tetapi nilai belum disemak.

Keutamaan: bincang dengan bank, semak tunggakan dan nilai rumah sebelum memilih sama ada mahu meneruskan bayaran atau mempertimbangkan jualan.

CASE B / HIGH REDEMPTION

Baki hutang terlalu hampir dengan harga pasaran.

Pemilik mahu menjual, tetapi ruang rundingan kecil. Tawaran pembeli mungkin tidak cukup menampung kos dan penebusan bank.

Keutamaan: semak redemption, market value, kos berkaitan dan potensi shortfall sebelum menerima tawaran.

CASE C / AUCTION SCHEDULED

Rumah sudah mempunyai tarikh lelong rasmi.

Pemilik berharap jualan biasa boleh diselesaikan, tetapi proses SPA, loan, consent atau dokumen mungkin tidak sempat disiapkan.

Keutamaan: bank dan peguam mengesahkan pilihan rasmi. Jangan membuat janji bahawa iklan atau booking akan menghentikan lelongan.

Senario ini adalah ilustrasi pendidikan, bukan kisah pelanggan atau testimoni yang mendakwa hasil tertentu.

JOHOR MICRO-MARKET ANALYSIS

Rumah Lelong Johor: satu negeri, pelbagai keadaan pasaran.

Nilai rumah lelong Johor perlu dibandingkan pada tahap taman, jalan, jenis hartanah, keluasan, keadaan serta profil pembeli setempat. Tiada satu angka sesuai untuk semua kawasan.

Johor Bahru / Larkin / Tampoi

Kawasan matang mempunyai pelbagai pilihan teres lama, flat dan apartment. Semakan perlu mengambil kira usia bangunan, penyelenggaraan, lokasi mikro dan akses ke pusat bandar.

Periksa: rumah setanding, kondisi, strata dan buyer financing.

Skudai / Mutiara Rini / Pulai

Jenis rumah keluarga, kemudahan pendidikan, akses pekerjaan dan perbezaan fasa perumahan mempengaruhi persaingan.

Periksa: saiz, jenis lot, renovasi dan listing pesaing.

Masai / Kota Masai / Pasir Gudang

Akses industri, sekolah, kemudahan keluarga dan profil pembeli mampu milik perlu diambil kira. Rumah serupa mungkin mempunyai permintaan berbeza mengikut taman.

Periksa: kemampuan pembeli, harga pasaran dan kondisi sebenar.

Iskandar Puteri / Bukit Indah / Nusajaya

Landed, apartment dan serviced residence perlu dibandingkan secara berasingan. Yuran pengurusan, bekalan unit, pegangan dan valuation boleh mempengaruhi jualan.

Periksa: kategori rumah, maintenance dan bukti transaksi.

Kulai / Senai / Bandar Putra

Kekuatan lokasi bergantung pada jenis rumah, akses jalan, pusat pekerjaan dan persaingan setempat. Jangan guna satu harga bagi seluruh Kulai.

Periksa: transaksi taman, pegangan dan pasaran pembeli.

Batu Pahat / Kluang / Pontian

Masa jualan dan profil pembeli berpotensi berbeza daripada Johor Bahru. Harga, keadaan rumah dan status hakmilik perlu disemak mengikut daerah.

Periksa: transaksi mikro, dokumen dan permintaan sebenar.

Bacaan kawasan adalah faktor perbandingan, bukan pengesahan market value atau bank value bagi alamat tertentu. Semakan rasmi memerlukan data serta butiran rumah sebenar.

OWNER DECISION GUIDE

Apakah keputusan yang patut dibuat sekarang?

Untuk rumah lelong Johor, pilihan seterusnya bergantung kepada status rasmi, kedudukan pinjaman dan kebolehlaksanaan sesuatu transaksi.

Baru mula tertunggak

Hubungi bank dan fahami pilihan pembayaran. Semak nilai jika mahu mempertimbangkan jualan awal.

Rumah masih berpotensi dijual

Semak harga, redemption, kos, dokumen dan buyer-fit sebelum pemasaran disusun.

Baki hutang melebihi nilai

Kira kekurangan tunai dan berbincang dengan bank serta peguam mengenai kedudukan sebenar.

Tarikh lelong telah ada

Utamakan pengesahan rasmi daripada bank dan peguam. Semakan jualan oleh Adi bukan pengganti urusan perundangan yang diperlukan.

PROPERTY KNOWLEDGE NETWORK

Tiga puluh panduan untuk memahami masalah rumah sebelum membuat keputusan.

Rumah lelong Johor berkait dengan banyak faktor lain: nilai pasaran, bank value, baki pinjaman, geran, consent dan pembiayaan pembeli. Pilih bahan bacaan mengikut keadaan hartanah anda.

OWNER QUESTIONS

Soalan lazim tentang rumah lelong Johor.

Berikut ialah jawapan awal untuk pemilik yang menghadapi tunggakan atau tindakan bank. Keputusan bagi setiap kes perlu merujuk dokumen sebenar.

Rumah hampir lelong masih boleh dijual?
Mungkin masih boleh, bergantung pada kedudukan tindakan bank, status dokumen, baki penebusan dan masa yang tersedia. Semak dengan bank serta peguam sebelum menganggap penjualan boleh diteruskan seperti biasa.
Rumah lelong Johor boleh dihentikan dengan booking pembeli?
Booking atau tawaran pembeli tidak secara automatik menghentikan lelongan. Sebarang penangguhan atau pembatalan mesti disahkan secara rasmi oleh pihak yang mempunyai kuasa.
Kalau sudah menerima notis lelong, apa perlu dibuat?
Periksa tarikh dan kandungan notis, jumlah tuntutan serta pihak yang mengeluarkannya. Hubungi bank dan peguam untuk mengetahui kedudukan serta pilihan tindakan.
Boleh jual rumah jika baki loan lebih tinggi daripada nilai rumah?
Terdapat risiko shortfall. Jumlah kekurangan, persetujuan bank, kos berkaitan dan kemampuan menyediakan wang tambahan perlu diperiksa sebelum jualan.
Rumah lelong Johor mesti dijual lebih rendah daripada market value?
Tidak semestinya. Harga rizab lelong dan market value adalah dua perkara berlainan. Harga bidaan akhir bergantung kepada proses serta permintaan pembida yang mengambil bahagian.
Semua rumah lelong Johor dipaparkan dalam e-Lelong?
Tidak. e-Lelong Mahkamah Tinggi Malaya meliputi lelongan dalam skop sistem tersebut. Lelongan melalui Pejabat Tanah atau LACA boleh menggunakan proses lain.
Selepas rumah dilelong, adakah hutang bank terus selesai?
Tidak semestinya. Jika hasil lelongan tidak mencukupi untuk menampung hutang dan kos, baki kekurangan mungkin masih dituntut tertakluk kepada undang-undang serta dokumen pinjaman.
Kenapa perlu semak nilai rumah sebelum memilih strategi jualan?
Nilai membantu menilai sama ada hasil jualan berpotensi menampung baki penebusan dan kos. Tanpa semakan, pemilik mungkin meletakkan harga yang tidak boleh disokong pasaran.
Adi boleh hentikan proses rumah lelong Johor?
Adi boleh membantu pada bahagian semakan nilai dan urusan jualan. Adi tidak mempunyai kuasa menghentikan lelongan. Proses rasmi memerlukan pengesahan bank, peguam atau pihak berkuasa berkaitan.
Apa maklumat awal yang perlu diberikan kepada Adi?
Nama taman, jenis rumah, keluasan, keadaan hartanah, anggaran baki pinjaman, status tunggakan dan peringkat notis jika ada. Jangan hantar maklumat perbankan sensitif yang tidak diperlukan.

Rujukan rasmi & penerangan

Semakan lelongan yang berada dalam skop Mahkamah Tinggi Malaya: Sistem e-Lelong Kehakiman Malaysia . Konteks pasaran dan penerbitan transaksi hartanah: NAPIC / JPPH .

Artikel rumah lelong Johor ini adalah untuk penerangan umum. Semakan nilai oleh perunding hartanah bukan laporan penilaian rasmi oleh Registered Valuer. Artikel ini juga bukan nasihat undang-undang atau jaminan penjualan dapat membatalkan lelongan.

OWNER PROPERTY REVIEW

Rumah hampir lelong? Fahami kedudukan sebenar sebelum membuat keputusan besar.

Jika rumah lelong Johor atau rumah yang berisiko dilelong sedang menjadi masalah anda, Adi boleh membantu menyemak nilai hartanah, strategi jualan, baki pembiayaan dan risiko transaksi pada peringkat awal.

Jika sudah menerima notis rasmi atau tarikh lelong, hubungi bank dan peguam dengan segera. Semakan hartanah bukan pengganti tindakan tersebut.

Maklumat untuk semakan awal
  • Nama taman dan lokasi rumah
  • Jenis, saiz dan keadaan rumah
  • Anggaran baki pinjaman
  • Status tunggakan atau notis
  • Harga yang pernah diiklankan jika ada
Semak Situasi Rumah Dengan Adi